
💡 Pas le temps de tout lire ? Voici l’essentiel :
- Un Modèle de reconnaissance de dette protège surtout la relation entre les deux parties quand il indique clairement qui doit quoi, à quelle date et dans quelles conditions.
- Le montant doit être écrit en chiffres et en lettres, sans approximation ni formule ambiguë.
- Un échéancier précis évite bien des tensions : chaque mensualité doit avoir un montant et une date.
- Conservez l’original signé et la trace du virement jusqu’au remboursement total.
Prêter de l’argent à un proche, à un associé ou à un collaborateur peut sembler simple au départ. Puis les mois passent, les souvenirs divergent et une somme notée dans un message devient soudain très insuffisante. Sur le terrain, ce que je vois le plus souvent, c’est un prêt accordé en toute confiance sans document assez clair pour résister à un désaccord.
Un modèle de reconnaissance de dette bien rempli remet de l’ordre sans alourdir la relation. Le créancier est celui qui prête la somme, le débiteur celui qui s’engage à la rembourser. Le texte ci-dessous donne une base à copier, puis les vérifications concrètes qui évitent les zones grises.
🔎 Sommaire
Les mentions obligatoires d’un écrit valable
Un SMS, un e-mail isolé ou un montant griffonné sur un papier peuvent témoigner d’une intention, mais ils ne décrivent pas suffisamment l’engagement. Pour une dette d’au moins 1 500 €, un écrit est nécessaire comme preuve en cas de contestation. La précision du document protège autant le prêteur que l’emprunteur.
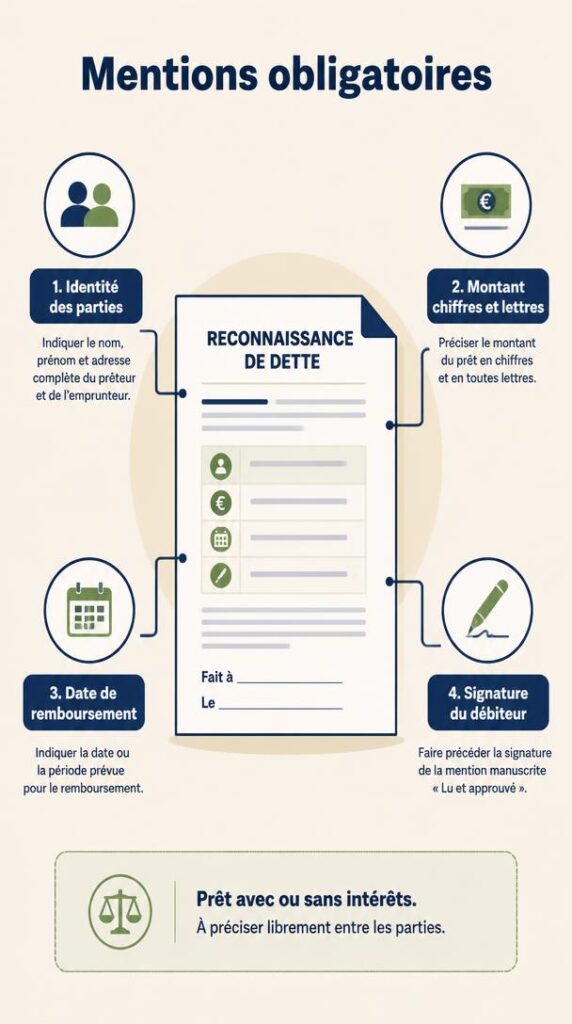
Le bon réflexe consiste à rédiger un texte qui permet de retrouver sans hésitation les personnes concernées, la somme et le calendrier convenu. Un écrit clair dès le départ évite de devoir interpréter les faits plus tard.
Identifier clairement le créancier et le débiteur
Une reconnaissance de dette entre particuliers doit désigner les deux parties avec une identité complète. Inscrivez le nom, le prénom, l’adresse, la date et le lieu de naissance du créancier comme du débiteur. Cette précision peut paraître formelle, mais elle évite toute confusion avec un homonyme ou une ancienne adresse.
Le texte doit aussi employer les bons rôles. Le créancier avance l’argent et le débiteur reconnaît devoir cette somme. Ce vocabulaire donne une lecture nette du document, même plusieurs années après sa signature.
Indiquer la somme prêtée en chiffres et en lettres
Le montant mérite la même rigueur qu’une facture ou qu’un bon de commande. La somme prêtée doit apparaître une première fois en chiffres, puis une seconde fois en toutes lettres. Par exemple, 3 500 € devient trois mille cinq cents euros.
Ce montant en chiffres et en lettres réduit les erreurs de saisie et les discussions inutiles. Si les deux versions ne concordent pas, la formulation en toutes lettres prévaut en principe. Prenez donc trente secondes de plus pour la relire.
Fixer une date et des modalités de remboursement
La vraie question que se posent la plupart des dirigeants, c’est comment fixer une échéance sans créer de malaise. Il suffit pourtant d’être explicite : indiquez une date de remboursement précise si la somme est réglée en une fois, ou un calendrier si elle l’est progressivement.
Cette date est la date d’exigibilité, c’est-à-dire le moment où le créancier peut demander le paiement. Pour plusieurs versements, un échéancier de remboursement lisible indique le montant, la fréquence et chaque échéance. Ce n’est pas du formalisme gratuit : c’est ce qui permet aux deux personnes de suivre le même accord.
Prévoir les intérêts et la signature du débiteur
Un prêt peut être gratuit ou rémunéré. S’il y a un taux d’intérêt, indiquez-le clairement avec son mode de calcul. Sans mention, ne laissez pas entendre après coup qu’une rémunération était prévue. La simplicité reste souvent la meilleure solution entre proches : soit le prêt est sans intérêts, soit le taux est écrit noir sur blanc.
Enfin, la signature du débiteur est au cœur de l’engagement. Datez le document au moment de la signature et faites signer le créancier également pour sécuriser la preuve de l’accord. Il s’agit alors d’un acte sous signature privée, sans intervention obligatoire d’un notaire.
Modèle de reconnaissance de dette à copier
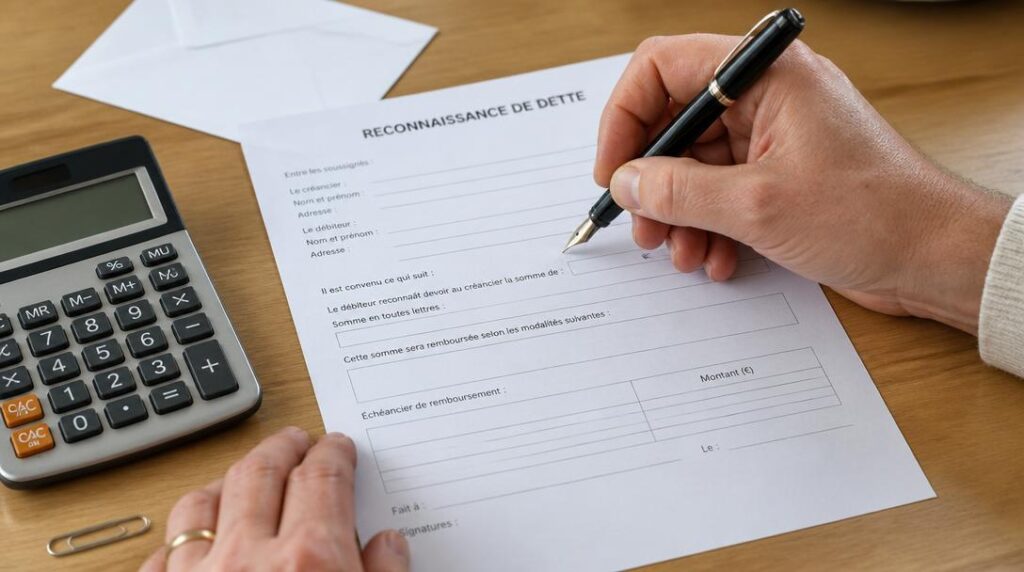
Le texte qui suit est une base de travail, pas un formulaire à remplir machinalement. Ne laissez aucun champ essentiel vide et adaptez la clause de remboursement à la situation réelle. Une lettre de reconnaissance de dette doit refléter le prêt effectivement consenti, pas une promesse vague.
Reconnaissance de dette
Je soussigné(e), [nom, prénom, adresse, date et lieu de naissance du débiteur], reconnais devoir à [nom, prénom, adresse, date et lieu de naissance du créancier] la somme de [montant en chiffres] euros, soit [montant en toutes lettres] euros.
Cette somme m’a été prêtée le [date du versement] par [virement bancaire, chèque ou autre moyen à préciser].
Je m’engage à rembourser cette dette [en une seule fois au plus tard le date] ou [selon l’échéancier suivant : montant, fréquence et dates des versements].
Le prêt est [sans intérêts] ou [porteur d’un taux d’intérêt de taux % par an, selon les modalités suivantes].
Fait à [ville], le [date].
Signature du débiteur précédée de la mention manuscrite : Bon pour reconnaissance de dette de [montant en toutes lettres] euros.
Signature du créancier.
Ce modèle de reconnaissance de dette couvre les points essentiels d’un prêt entre particuliers. Relisez les montants, les dates et les noms avant de signer. Une version imprimée est préférable à un échange de messages dispersés, car chacun sait exactement sur quoi il s’engage.
Mon conseil : pour un prêt important, remplissez le document ensemble au moment du virement. Vous réduisez ainsi les oublis et vous évitez qu’une version soit modifiée seule après coup.
Choisir la date et les modalités de remboursement
Un prêt accordé en confiance se termine parfois par une formule imprécise du type « quand tu pourras ». Elle semble souple, mais elle crée surtout deux lectures différentes du même accord. Le bon calendrier est celui que le débiteur peut réellement tenir et que le créancier peut suivre sans relance permanente.
Prévoir un remboursement en une seule fois
Si le remboursement en une fois est réaliste, indiquez une date complète. La formule peut être très simple : « Je rembourserai la somme de 2 000 € au plus tard le 30 septembre 2026. » La date d’exigibilité ne laisse aucune place au doute.
Évitez les mentions telles que « dès que possible » ou « à la prochaine rentrée d’argent ». Elles ne constituent pas une date limite de paiement. Pour un remboursement en une fois, la clarté est plus utile que la souplesse apparente.
Organiser un échéancier et des intérêts
Quand le remboursement se fait progressivement, l’échéancier doit ressembler à un petit process de trésorerie : un montant, une fréquence, une première échéance et un solde final. Écrivez par exemple que le débiteur versera 250 € le 5 de chaque mois, à compter du 5 octobre 2026, jusqu’au remboursement complet.
| Situation | Formulation à retenir |
|---|---|
| Remboursement unique | Montant total et date précise de paiement |
| Mensualités | Montant de chaque mensualité, date de départ et fréquence |
| Prêt avec intérêts | Taux, méthode de calcul et échéancier applicable |
Un prêt avec intérêts exige encore plus de précision. Le taux, sa périodicité et le montant dû doivent être prévus sans calcul implicite. Un échéancier bien rédigé donne à chacun un point de repère simple, y compris si la relation devient plus tendue.
Utiliser le document correctement après sa rédaction
Un document peut être parfaitement rédigé et perdre une grande partie de son utilité s’il disparaît dans une boîte mail ou s’il n’est relié à aucune trace de paiement. Le texte et la preuve du versement doivent vivre ensemble jusqu’au règlement final.
Signer le document et conserver l’original
Le document doit être daté et signé une fois les informations définitivement arrêtées. Le créancier conserve l’original de la reconnaissance de dette jusqu’au remboursement total, tandis que le débiteur garde une copie. Cette organisation simple évite la question classique : qui possède le document qui fait foi ?
Une photocopie ou un scan restent utiles, mais ils ne remplacent pas toujours la force pratique de l’original signé. La signature du débiteur et une preuve écrite conservée avec soin font partie du même dossier. Rangez-les au même endroit, comme vous le feriez pour un contrat important.
Garder la preuve du versement et du remboursement
La reconnaissance de dette établit l’engagement, mais la preuve du versement relie cet engagement à l’argent effectivement remis. Conservez le relevé du virement bancaire, la copie du chèque encaissé ou un reçu daté. Un paiement en espèces est possible, mais il est plus difficile à démontrer : je privilégie systématiquement le virement.
Lorsque la dette est entièrement réglée, le créancier remet l’original au débiteur ou signe une quittance de remboursement. Ce dernier geste ferme proprement le dossier. Il évite qu’un ancien document réapparaisse un jour sans que le remboursement soit rappelé.
- Conservez l’original signé avec la preuve du versement.
- Notez chaque paiement partiel sur un suivi daté.
- Remettez l’original ou une quittance après le dernier règlement.
À ce stade, la relation reste nette et le prêt ne devient pas une source de bruit administratif ou familial.
Une reconnaissance de dette bien construite ne remplace pas le dialogue, mais elle lui donne un cadre. Si la somme est élevée, si le remboursement s’étale longtemps ou si la situation patrimoniale des parties est complexe, prenez le temps de faire relire votre modèle de reconnaissance de dette par un professionnel. Cette vérification ponctuelle coûte généralement bien moins qu’un désaccord mal documenté et elle permet de choisir, le cas échéant, un acte notarié adapté.
FAQ
Une reconnaissance de dette manuscrite est-elle obligatoire ?
Non. Ce qui compte est de disposer d’un écrit valable contenant les informations nécessaires et signé par le débiteur. Une reconnaissance de dette manuscrite peut rassurer certaines personnes parce qu’elle matérialise l’engagement, mais elle n’est pas la seule forme possible.
Un document dactylographié, imprimé puis signé peut parfaitement convenir. L’essentiel reste la cohérence entre l’identité des parties, le montant, la date de remboursement et la signature.
Une reconnaissance de dette tapée à l’ordinateur est-elle valable ?
Oui, un document tapé à l’ordinateur peut être valable s’il reprend les mentions requises et comporte la signature du débiteur. La mise en page ne donne pas sa valeur au document : c’est la précision de son contenu et la réalité de l’engagement qui comptent.
Le modèle de reconnaissance de dette à copier est donc adapté à cet usage. Imprimez-le, vérifiez chaque champ puis conservez l’original signé.
Faut-il faire une reconnaissance de dette devant notaire ?
Ce n’est pas obligatoire pour établir un acte sous signature privée. Cette solution est généralement suffisante lorsque les parties se connaissent, que les conditions sont simples et que le dossier est soigneusement conservé.
Un notaire peut être pertinent si le montant est important ou si vous recherchez un acte authentique ayant une force d’exécution plus directe. Le choix dépend alors du niveau de sécurité recherché, pas d’une obligation automatique.
Faut-il déclarer un prêt entre particuliers aux impôts ?
La reconnaissance de dette et la déclaration de prêt sont deux démarches distinctes. Lorsque le total des prêts dépasse 5 000 € sur l’année, une déclaration fiscale est requise, généralement via le formulaire 2062 joint à la déclaration de revenus.
En dessous de ce seuil, la déclaration n’est en principe pas exigée, mais le prêt entre particuliers mérite tout de même un écrit clair. Si des intérêts sont perçus, ils suivent par ailleurs leur propre traitement fiscal.
Que se passe-t-il si aucune date de remboursement n’est indiquée ?
Sans date de remboursement, le document perd une information essentielle : le moment où la dette devient exigible. Cette absence nourrit facilement les désaccords, surtout lorsque les parties n’ont pas la même vision du délai accordé.
La meilleure solution est de corriger le document avant signature en ajoutant une date d’exigibilité ou un échéancier précis. Parmi les mentions obligatoires, c’est celle qui transforme une promesse générale en engagement réellement pilotable.